玻璃纤维产业现状
折叠国际市场
玻璃纤维是非常好的金属材料替代材料,随着市场经济的迅速发展,玻璃纤维成为建筑、交通、电子、电气、化工、冶金、环境保护、国防等行业必不可少的原材料。由于在多个领域得到广泛应用,因此,玻璃纤维日益受到人们的重视。全球玻纤生产消费大国主要是美国、欧洲、日本等发达国家,其人均玻纤消费量较高。欧洲仍然是玻璃纤维消费的zui大地区,用量占全球总用量的35。
2008年以来,全世界的玻璃纤维企业对扩产计划变得更加谨慎,世界玻璃纤维生产能力增长缓慢。2010年,全球连续玻璃纤维产能为471.5万吨,预计为530万吨。
折叠国内市场
我国玻璃纤维企业经过多年的发展,产品质量已处上游水平,深加工产品比例逐年提升。中国玻璃纤维行业的ling先企业毛利率在25-35之间,明显高于国外巨头10的毛利率。世界玻璃纤维行业长期以来一直是寡头垄断格局,中国作为新生力量,经过近几年来年均20以上的产能增速,预计将占据全球60以上的份额,成为国际玻璃纤维市场上的新寡头。
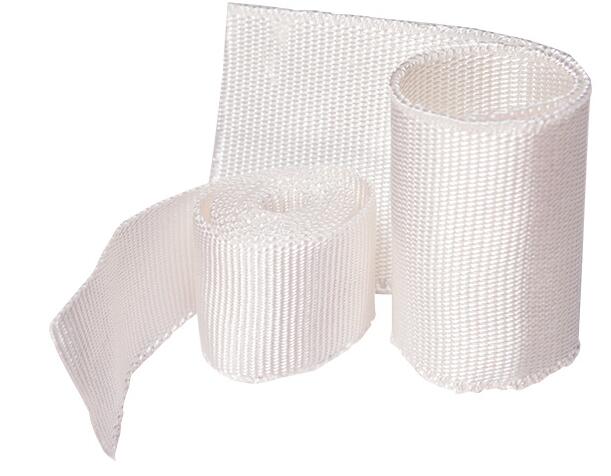
中国玻璃纤维行业近几年的快速发展,厂家销售隔热棉动力来自国内和国外两个市场的拉动。国际市场的扩大,既有总需求增长的因素,也有来自国际企业前期因利润率较低退出行业后,给国内企业在国际市场留下的发展空间;而国内市场的增长,则是来自下游消费行业的快速发展。中国玻璃纤维经过了50多年的发展,已经颇具规模。
与国际相比,我国玻纤产品品种规格少,应用范围窄。但这些情况也从另外一个角度说明,我国的玻纤产业还存在大量市场空间未被挖掘,尤其是在一些应用领域,许多细分市场甚至根本未被开发。20世纪后几年,在国家建材局符合市场化要求的发展战略的引导下,玻纤行业无论是在总体产量还是在各种先进的玻纤产品的产量变化上出现了可喜的变化。我国的玻纤产业从改革开放初期开始起步,二十年的时间成为了世界玻纤产品的di二大生产国,产量增长速度明显快于世界玻纤产量增长速度。1985年我国的玻纤产量只有区区7.1万吨,隔热罩生产勉强占世界玻纤产量的1/20,但进入90年代后,玻纤工业突飞猛进,在2001-2003年世界玻纤业产量徘徊不前、陷入瓶颈的时候,我国玻纤产量仍然保持快速增长的势头,2003年47.3万吨的年产量几乎已经达到世界玻纤产量的1/5,提前达到并超额完成国家"十五"计划规定的玻纤年产量38万~40万吨的奋斗目标。我国玻纤行业属于外向型结构,进口和出口一直呈双向增长态势,尤其是随着玻纤产业的蓬勃发展,进出口更是保持高速增长,2003年出口量已经达到玻纤总产量的59.1。较高的进出口比例表明,我国玻纤业已经完全与国际玻纤市场接轨,产品产量与质量上的提高使得我国玻纤业的国际市场竞争力大大增强。另一方面,我国经济持续稳步的发展也增加了国内对国外先进玻纤产品的需求。这种健康的外向型结构导致了一种良性循环。我国玻纤业过去一直处于逆差状态,但出口与进口的差额一直在缩小,到2004年上半年shou次实现贸易顺差5917.55万美元,che底扭转了整个行业进口大于出口的局面
推荐
-

-

QQ空间
-

新浪微博
-

人人网
-

豆瓣